通用膜卷到头了,蔬果生鲜这个"看起来不起眼"的细分,正在奖励会做减法的膜企。
"我们做了15年BOPP,什么印刷膜、胶带膜都做过,这两年越干越亏。你说的生鲜包装,不就是超市里那层薄薄的袋子吗?能有多大油水?"
这是上月一场交流会上,一位BOPP膜企老板的原话。他的厂子年产能2万吨,产品结构里80%是通用光膜——和全国856万吨总产能里的大多数同行一样,卷在行业整体产能利用率79.5%(全球口径)的通用膜红海里,出口均价1.68美元/公斤,还不到进口均价的一半。
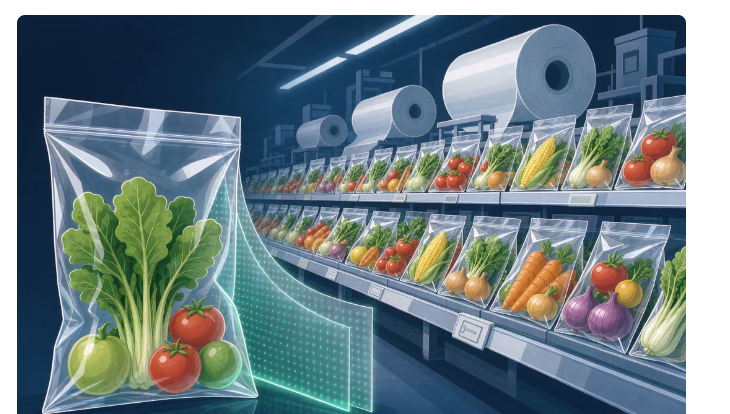
但他问的这个问题,恰好值得认真回答。今天就用一组数据告诉他(也告诉所有同行):那个"薄薄的袋子",是BOPP行业里少数还在奖励新进入者的地方。
聊生鲜包装之前,先厘清口径。BOPP薄膜总市场260亿美元(Fortune Business Insights),但那是印刷、胶带、烟草、电工所有场景的总和。与蔬果生鲜直接相关的,是其中一个细分——"保鲜BOPP薄膜"(Freshness-Preservation BOPP Film),2025年全球规模约9.49亿美元。
这个盘子的结构非常有意思,三个品类几乎对应三种生存方式:
|
|
|
|
|
|---|---|---|---|
| 防雾BOPP膜 |
|
|
拼涂层技术
|
| 高阻隔BOPP膜 |
|
|
拼阻隔设计
|
| 微孔BOPP膜 |
|
|
拼微孔工艺
|
而这9.5亿美元里,蔬果应用一家就占55.1%——5.22亿美元,是肉类禽类(20%)的两倍多。
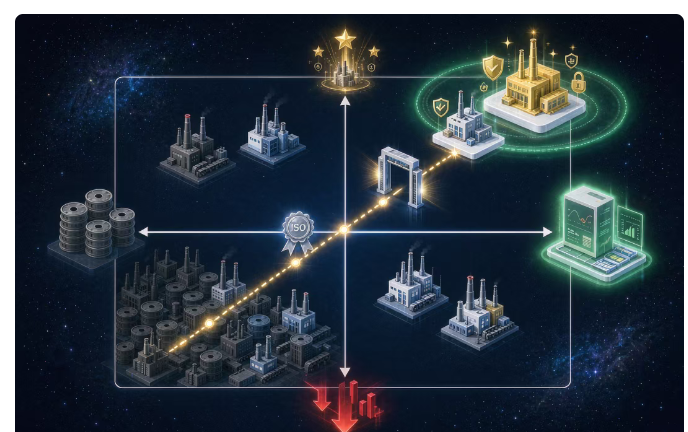
放大到更大的坐标系:全球BOPP总盘260亿美元、CAGR 5.84%,其中食品包装占近七成;中国是全球最大生产国(产能856.61万吨,占全球42.3%),但出口均价1.68美元/公斤 vs 进口均价2.45美元/公斤——中低端卷成红海,高端供不上货。蔬果生鲜保鲜膜,恰好处在"需求确定增长+技术有门槛+国内供给缺口"三条线的交点上。
力量一:预包装化——生鲜零售在"标准化"
中国生鲜零售的渠道结构正在剧变:商超、生鲜电商(盒马/叮咚/朴朴)、社区团购的份额持续上升,预包装生鲜替代散装是不可逆的趋势。这背后是采购权的转移:过去是几万个菜市场摊主各买各的袋子;现在是几百个零售总部集中采购标准化包装。对膜企来说,这意味着销售对象从"无数小店"变成"少数大客户总部"——订单变大、变稳,但门槛也变了:ISO 22000、BRC这些认证,现在是投标的入场券,没有连资格都没有(华润万家、永辉、麦当劳等头部均已将认证写入供应商准入条款)。
力量二:可回收政策——BOPP站在了历史正确的一边
欧盟PPWR要求2030年包装可回收性能达标,国内塑料污染治理政策同向收紧。软包装里最难回收的是多层复合结构(PE/PET/铝箔七层九层),而PP系单一材质方案是回收达标最容易的路线——BOPP恰好是PP系的旗舰。国际头部已经出手卡位:Innovia Films(CCL工业)2026年3月发布P2G可回收BOPP膜,单一材质+增强气体渗透控制,明确定位fresh produce(生鲜果蔬)——国际玩家对这个赛道的判断,和本文的判断完全一致。
PE做生鲜袋子几十年了,BOPP凭什么抢?答案不是价格,是政策+性能的组合:PE柔软便宜,但挺度差、印刷弱,做不出"商超货架上那袋看得清、印得美的预包装菜";BOPP透明高挺印刷好,加上防雾涂层和激光微孔,恰好补齐了它在果蔬场景的最后短板。PVC则更惨——含氯+增塑剂争议+不可回收,退出只是时间问题。
蔬果包装和零食包装有本质区别,一个真实案例说明一切:
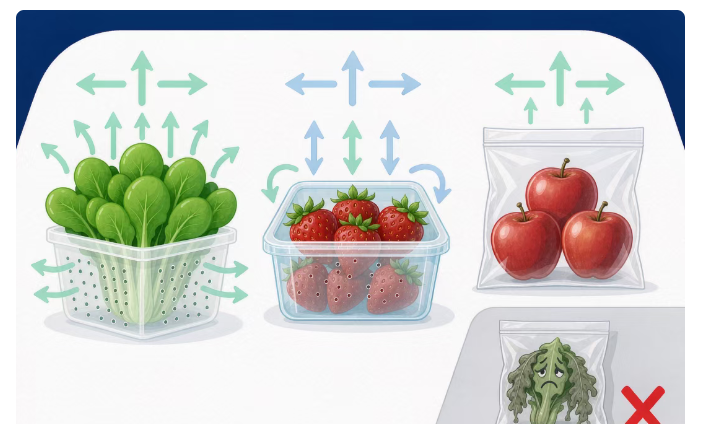
美国某鲜切加工厂,用"苹果用的低透气膜"包装菠菜——结果货架期大幅缩短,72小时内褐变、异味、微生物超标。复盘的根因:菠菜的呼吸强度是苹果的10倍,膜透性跟不上,蔬菜在袋子里"憋死"了(无氧发酵)。
蔬果是活的生命体,包装的本质是给它们一个"呼吸匹配"的微环境:透气(OTR)过高失水萎蔫,过低无氧发酵。这就是为什么这个细分有真实的技术门槛——也是为什么它值得做。按果蔬品类,技术参数大致是:
|
|
|
|
|
|---|---|---|---|
| 叶菜(生菜菠菜) |
|
|
必须激光微孔/高透改性
|
| 浆果(草莓蓝莓) |
|
|
防雾+微孔
|
| 核果/番茄椒 |
|
|
防雾微孔袋主力场景 |
| 苹果柑橘洋葱 |
|
|
|
| 菌菇 |
|
|
|
(OTR单位:cm³/m²·24h·atm;完整8品类矩阵与气调参数,见文末所附调研报告。)
对BOPP膜企的三个产品含义:
1️⃣ 纯BOPP薄膜不宜直接用于冷冻场景,但BOPP/PE复合结构仍可应用于冷冻食品包装——必须以"激光微孔+防雾涂层"改性形态进入,孔径20-80μm、孔密度120-300孔/m²,按品类呼吸强度标定。这一条就把"什么都没改"的通用膜厂挡在了门外
2️⃣ 防雾是商超陈列的第一卖点——占保鲜BOPP近半份额的防雾膜,技术关键是涂层在冷热循环下的持久性
3️⃣ 冷冻场景别碰——BOPP低温脆性是行业公认短板,主攻0-12℃冷藏+常温陈列,避开与PE在冷冻带的正面竞争
蔬果生鲜包装的下游客户分七层,但真正值得膜企投入的是前三层:
🏪 大型连锁商超(沃尔玛/永辉/盒马/大润发):预包装占比最高、认证硬门槛、年度招标+合格供应商名录、账期30-90天——量大稳定但门槛高
📱 生鲜电商(盒马/叮咚/朴朴/美团买菜):包装标准化程度高、迭代快,小单快反能力强者优先——响应速度比规模重要
🍇 品牌农业/合作社(区域果蔬品牌、地标产品):愿为差异化包装付溢价,定制开发+框架协议——中小膜企最现实的切入点
社区团购和批发市场?价格敏感到极致,除非你成本结构极优,否则不值得投入资源。
采购模式的深刻变化:头部客户越来越倾向采购"膜+袋+设计+货架期数据"的整体方案,而非单一膜卷——谁能提供"你的产品配你的膜、货架期延长X天"的验证数据,谁就脱离价格战。这个能力目前在国内供应商里是稀缺的——大多数膜企连"实际冷藏温度下的OTR数据"都给不出(行业普遍只测23℃标况,而实际冷藏环境下性能偏差可达40-60%)。
国际玩家已卡位:Cosmo、Jindal、Taghleef、Innovia等把防雾/高阻隔/控渗透的专有涂层做成了专利护城河;Innovia的可回收单品直接对准生鲜。他们的弱点:价格高、响应慢、决策链长。
国内头部在挤压:金田(6省9基地18条线,国内市占率约11%)、昆明岭(46万吨/年、布局越南埃及)、双星新材、国风新材——认证齐全、产能规模、正在把"可回收+高端化"当作第二曲线。他们的弱点:区域小客户的定制化需求,响应不够快。
中小膜企的缝隙,在三个组合词里:
🎫 认证补齐:ISO 22000/BRC是进入大客户体系的前提——这是一次性投入换长期入场券,是中小膜企最优先的资本开支
📍 区域深耕:绑定本地的生鲜配送中心、区域水果品牌——大厂看不上、小厂做不了的量,恰好是"48小时打样"型工厂的甜区
📊 应用数据服务:做出"我们的膜 vs PE/PVC"的货架期对比数据页,把"卖膜"升级为"卖保鲜结果"——这是目前国内供应商里最稀缺的能力,也是唯一能摆脱价格战的能力。
必须清醒的风险:通用膜产能过剩(利用率79.5%)会持续向细分赛道倾轧——技术窗口期有限;PP树脂价格波动传导;大客户账期对现金流压力。窗口在开,但不会一直开。
回到开场那位老板的问题:"薄薄的袋子能有多大油水?"
答案:9.5亿美元的全球盘子、55%是蔬果、政策在推、需求在涨、国内供给有缺口——油水不小。但前提是,你得从"卖膜卷"进化到"卖保鲜结果"。
通用膜时代,膜企卖的是吨位;蔬果包装时代,卖的是货架期延长的天数、损耗下降的百分点、货架上被拿起的那一眼。
1.5万家膜厂一年消失600家的洗牌还在继续,而洗牌的分层标准正在从"谁的成本低"变成"谁离客户的果蔬更近"。蔬果生鲜包装,就是那个"更近"的位置。